Come scegliere un’obbligazione: il metodo passo per passo
Non basta guardare la cedola: sette domande per scegliere e confrontare un’obbligazione, dalla scadenza al rischio, dal rendimento netto ai costi, con esempi.
di Matteo Todeschi · · 14 min di lettura
In breve
- La cedola dice quanto incassi ogni anno, non quanto guadagni: due BTP con la stessa scadenza e cedole dell’1% e del 5% possono avere lo stesso rendimento, perché il prezzo compensa la differenza.
- Per scegliere un’obbligazione servono sette domande: quando ti servono i soldi, chi è l’emittente, quanto rende davvero, quanto oscilla il prezzo, che tipo di cedola ha, quanto costa e come è tassata.
- La scadenza si sceglie in base a quando serviranno i soldi: alla scadenza ricevi il rimborso previsto, prima devi vendere al prezzo di mercato.
- A parità di scadenza, un rendimento molto più alto è il compenso per un rischio più alto, di solito quello che l’emittente non paghi.
- Il confronto giusto è sul rendimento a scadenza netto, fra titoli con scadenza e rischio simili, tenendo conto di commissioni e bollo.
Molti scelgono un’obbligazione guardando un solo numero: la cedola. Quella del 5% sembra meglio di quella del 2%, e la scelta finisce lì. È il modo più comune di sbagliare, perché la cedola dice quanto incassi ogni anno, non quanto guadagni. Questa guida spiega il metodo per scegliere e confrontare un’obbligazione, in sette domande, con esempi in euro. Gli esempi riguardano soprattutto i titoli di Stato italiani, ma il metodo vale per qualunque obbligazione.
Perché la cedola non basta
Un’obbligazione è un prestito: chi la compra presta soldi all’emittente, uno Stato, una banca o un’impresa, che si impegna a pagare gli interessi, le cedole, e a restituire il capitale alla scadenza. La cedola si calcola sul valore nominale, cioè su 100, ma in Borsa l’obbligazione quasi mai costa 100: il prezzo sale e scende ogni giorno.
Per questo due titoli con la stessa scadenza e cedole molto diverse possono rendere uguale. Prendiamo tre BTP ipotetici con 5 anni alla scadenza:
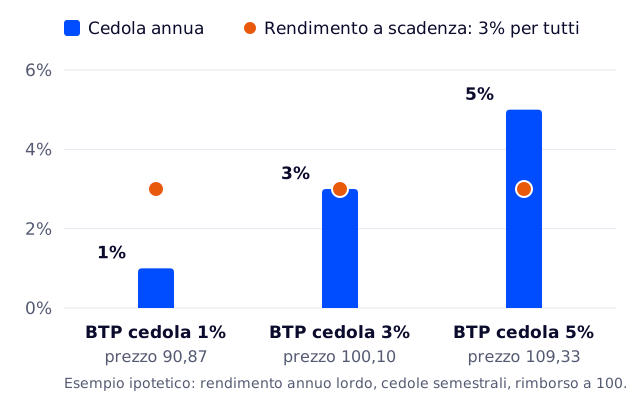
Chi compra il BTP con cedola del 5% paga 109,33: incassa cedole più alte, ma alla scadenza riceve 100, cioè 9,33 euro in meno ogni 100 di quanto ha speso. Chi compra quello con cedola dell’1% paga 90,87: incassa poco ogni anno, ma alla scadenza riceve 9,13 euro in più. Messo tutto insieme, i tre titoli rendono il 3% l’anno.
Quando invece una cedola alta si accompagna a un rendimento davvero più alto, di solito c’è una ragione: un emittente meno solido, una scadenza più lunga, una valuta diversa dall’euro o una clausola che sfavorisce chi compra. Il metodo serve a trovare quella ragione.
Il metodo in sette domande
- Quando ti servono i soldi? Da qui si sceglie la scadenza.
- Chi è l’emittente, e quanto è solido? È il rischio di non essere pagati.
- Quanto rende davvero? Il rendimento a scadenza, lordo e netto, non la cedola.
- Quanto oscilla il prezzo? Conta se potresti vendere prima della scadenza.
- Che tipo di cedola ha? Fissa, zero, variabile, crescente o legata all’inflazione.
- Quanto costa comprarla e tenerla? Commissioni, bollo, facilità di rivenderla.
- Come è tassata? 12,5% o 26%, e cosa succede sopra la pari.
Vanno fatte in quest’ordine. Le prime due restringono la scelta a titoli coerenti con l’obiettivo; le altre servono a confrontare i titoli rimasti.
1. Quando ti servono i soldi?
La prima domanda non riguarda l’obbligazione ma te: quando ti serviranno quei soldi. Alla scadenza un’obbligazione rimborsa il valore nominale, se l’emittente rispetta gli impegni. Prima della scadenza, invece, l’unico modo di riavere i soldi è vendere in Borsa al prezzo di quel giorno, che nessuno conosce in anticipo.
Da qui la regola di partenza: una scadenza vicina a quando ti servono i soldi. Le due alternative hanno ciascuna un rischio:
- scadenza più lunga del necessario: dovrai vendere prima, e il prezzo potrebbe essere più basso di quello pagato. Un BTP a 30 anni comprato a 95 e venduto dopo 5 anni varrebbe circa 82 se nel frattempo i rendimenti fossero saliti di un punto, circa 112 se fossero scesi di un punto: un risultato incerto per un obiettivo con una data precisa;
- scadenza più corta del necessario: alla scadenza dovrai reinvestire, e non sai a quali tassi. Se nel frattempo sono scesi, il nuovo titolo renderà meno. È il rischio di reinvestimento.
I soldi che potrebbero servire da un momento all’altro, come un fondo per gli imprevisti, si adattano poco alle obbligazioni a lunga scadenza, proprio perché potresti doverle vendere nel momento sbagliato.
2. Chi è l’emittente, e quanto è solido?
Chi compra un’obbligazione si espone al rischio di credito: la possibilità che l’emittente non paghi cedole o rimborso, in tutto o in parte. Gli emittenti principali sono:
- gli Stati, come l’Italia con BOT e BTP;
- gli organismi sovranazionali, come la Banca europea per gli investimenti;
- le banche;
- le imprese, dalle grandi società quotate a quelle più piccole.
Per misurare la solidità si usano i rating delle agenzie specializzate, che vanno da AAA, il massimo, in giù. Fino a BBB- si parla di emittenti “investment grade”; sotto, di emittenti speculativi, detti anche “high yield” proprio perché pagano rendimenti più alti. Un rating non è una garanzia ma un giudizio, che può cambiare, come spiega Borsa Italiana.
La regola pratica è semplice: a parità di scadenza, un rendimento molto più alto è il prezzo di un rischio più alto. Se un’obbligazione societaria rende due punti in più di un BTP con la stessa scadenza, il mercato sta chiedendo quei due punti per il rischio che l’impresa non paghi. Quella differenza si chiama spread, e la stessa logica vale fra Stati: è lo spread fra BTP e Bund.
Altre cose da sapere sull’emittente:
- le obbligazioni bancarie dal 2016 possono essere coinvolte nella risoluzione di una banca in crisi, il cosiddetto bail-in, e non sono coperte dal Fondo Interbancario di Tutela dei Depositi, che protegge i depositi fino a 100.000 euro;
- le obbligazioni subordinate vengono rimborsate solo dopo gli altri creditori, e per questo rendono di più, come ricorda la CONSOB;
- concentrare tutto su un solo emittente lega il risultato alla sorte di quell’emittente: con le obbligazioni societarie il rischio si riduce distribuendo i soldi su più emittenti.
I titoli di Stato hanno anche le CACs, clausole che regolano un’eventuale ristrutturazione del debito.
3. Quanto rende davvero?
Il numero da confrontare è il rendimento effettivo a scadenza: il tasso annuo che mette insieme prezzo pagato, cedole, rimborso e date dei pagamenti. È definito da Borsa Italiana e vale se tieni il titolo fino alla scadenza.
Ecco lo stesso BTP ipotetico, con cedola del 3% e 5 anni alla scadenza, comprato a tre prezzi diversi:
| Prezzo | Rendimento lordo | Rendimento netto |
|---|---|---|
| 95 | 4,16% | 3,64% |
| 100 | 3,02% | 2,64% |
| 105 | 1,96% | 1,59% |
La cedola è la stessa nelle tre righe; il rendimento cambia di oltre due punti. Perché il prezzo conti così tanto lo spiega l’articolo su cedola e rendimento.
Tre regole per usare il rendimento nel modo giusto:
- confronta titoli simili: stessa scadenza, o quasi, e rischio simile. Un BTP a 2 anni e uno a 30 rispondono a domande diverse;
- guarda il netto, perché le tasse non sono uguali per tutte le obbligazioni, come si vede alla settima domanda;
- ricorda cosa presuppone: che il titolo arrivi alla scadenza, che l’emittente paghi e, come misura di rendimento composto, che le cedole si possano reinvestire allo stesso tasso.
4. Quanto oscilla il prezzo?
Se c’è la possibilità di vendere prima della scadenza, conta quanto può cambiare il prezzo nel frattempo. Il prezzo di un’obbligazione a tasso fisso scende quando i rendimenti di mercato salgono e sale quando scendono: è la relazione fra prezzo e tassi di interesse. Chi comprerebbe un titolo che paga il 3% quando i nuovi pagano il 4%, se non a un prezzo più basso?
Quanto scende dipende soprattutto dalla scadenza:
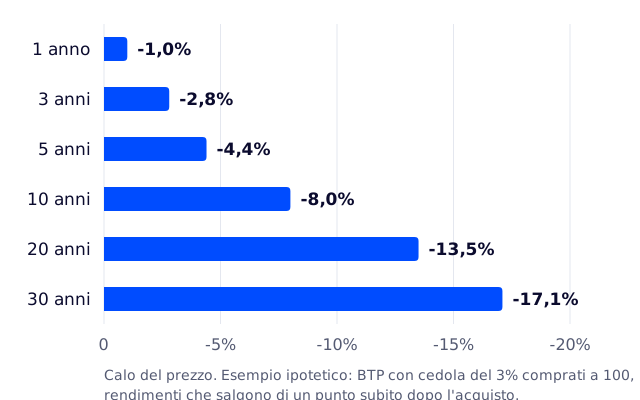
La misura che riassume questa sensibilità è la duration modificata: di quanto varia il prezzo, in percentuale, per ogni punto di variazione dei rendimenti, come spiega Borsa Italiana. Un titolo con duration 8 perde circa l’8% se i rendimenti salgono di un punto, e guadagna circa l’8% se scendono.
Le oscillazioni non sono simmetriche, e giocano un po’ a favore di chi possiede il titolo: a parità di movimento dei rendimenti, il prezzo sale più di quanto scende.
| Scadenza | Rendimenti +1 punto | Rendimenti -1 punto |
|---|---|---|
| 1 anno | -1,0% | +1,0% |
| 5 anni | -4,4% | +4,7% |
| 10 anni | -8,0% | +8,9% |
| 30 anni | -17,1% | +22,2% |
Se tieni il titolo fino alla scadenza, queste oscillazioni non cambiano il risultato finale. Diventano guadagni o perdite vere se vendi, come mostra l’articolo su vendere un BTP prima della scadenza.
5. Che tipo di cedola ha?
Non tutte le obbligazioni pagano una cedola fissa. Il tipo di cedola decide da cosa ti protegge il titolo e da cosa no:
| Tipo | Come funziona | Esempi |
|---|---|---|
| Fissa | la stessa cedola fino alla scadenza | BTP, BTP Green |
| Zero coupon | nessuna cedola: si compra sotto 100 e si riceve 100 | BOT |
| Crescente | la cedola sale a scadenze prestabilite | BTP Valore |
| Legata all’inflazione | il capitale segue l’andamento dei prezzi | BTP Italia, BTP€i |
| Variabile | la cedola segue un tasso di mercato | CCT |
- Cedola fissa: sai esattamente quanto incasserai, ma se l’inflazione corre più del rendimento perdi potere d’acquisto, e il prezzo reagisce ai tassi come visto sopra.
- Zero coupon: semplice e senza cedole da reinvestire; nei BOT, che durano al massimo un anno, il prezzo si muove poco.
- Legata all’inflazione: protegge il potere d’acquisto se l’inflazione segue l’indice di riferimento, ma il rendimento di partenza è più basso e il prezzo oscilla anche in base alle attese sull’inflazione, come succede ai titoli legati all’inflazione.
- Variabile: la cedola si adegua ai tassi, quindi il prezzo oscilla meno; in cambio non sai quanto incasserai negli anni.
Nessun tipo è migliore in assoluto: dipende da quale rischio ti preoccupa di più, i tassi, l’inflazione o l’incertezza sugli importi.
6. Quanto costa comprarla e tenerla?
Il rendimento che vedi pubblicato di solito non comprende i costi. Sono quattro:
- le commissioni dell’intermediario, a ogni acquisto e vendita;
- la differenza fra prezzo in acquisto e in vendita sul mercato: minima sui titoli molto scambiati, più ampia su quelli con pochi scambi, che sono anche più difficili da rivendere;
- l’imposta di bollo dello 0,2% l’anno sul valore del conto titoli, che toglie circa 0,2 punti al rendimento ogni anno;
- il taglio minimo: per i BTP è di 1.000 euro, come indica il Ministero dell’Economia; alcune obbligazioni societarie partono da 100.000 euro.
Le commissioni pesano soprattutto sugli importi piccoli e sulle scadenze brevi, perché si dividono su meno soldi e meno anni. Con una commissione di 10 euro su un BTP alla pari con cedola del 3%:
| Importo | Scadenza 1 anno | Scadenza 5 anni |
|---|---|---|
| 2.000 € | -0,52 punti | -0,11 punti |
| 20.000 € | -0,05 punti | -0,01 punti |
Su 2.000 euro a un anno, una commissione di 10 euro si porta via un sesto del rendimento. Anche il modo di comprare BTP e BOT, in asta, nei collocamenti dedicati ai risparmiatori o sul mercato, cambia i costi.
7. Come è tassata?
Le tasse cambiano molto il confronto fra obbligazioni, e la tassazione dei BTP è fra le più leggere:
- 12,5% su cedole e guadagni dei titoli di Stato italiani, dei titoli degli Stati della lista ammessa dal fisco e degli organismi sovranazionali;
- 26% sulle obbligazioni di banche e imprese.
Con un rendimento lordo del 4%, un titolo di Stato acquistato alla pari rende circa il 3,5% netto, un’obbligazione societaria il 2,96%. Per questo il confronto va fatto sempre sul netto.
Altri tre aspetti fiscali contano nella scelta:
- sopra la pari: se compri sopra 100, la perdita alla scadenza è una minusvalenza, che non riduce le tasse già pagate sulle cedole e si recupera solo su guadagni futuri, entro quattro anni. Per questo, a parità di rendimento lordo, il netto di un titolo comprato sopra la pari è più basso;
- successione: i titoli di Stato non contano per l’imposta di successione;
- ISEE: secondo l’INPS, titoli di Stato e buoni postali sono esclusi dal calcolo dell’ISEE fino a 50.000 euro per nucleo familiare.
Le altre cose da controllare
Alcune caratteristiche non rientrano nelle sette domande ma possono cambiare tutto:
- la valuta: un’obbligazione in dollari o in sterline aggiunge il rischio di cambio, che può valere più della cedola;
- il rimborso anticipato: alcune obbligazioni, dette callable, possono essere rimborsate prima dall’emittente, di solito quando i tassi sono scesi e reinvestire rende meno;
- le clausole particolari: obbligazioni perpetue, convertibili, legate a eventi. Se non è chiaro quando e quanto verrà rimborsato, il confronto con un BTP non regge.
La documentazione dell’emittente, per esempio il prospetto o la scheda del titolo, riporta tutte queste caratteristiche.
Un esempio completo
Laura ha 20.000 euro che le serviranno fra 5 anni, per l’anticipo di una casa. Il giorno in cui guarda il mercato trova quattro obbligazioni (esempi ipotetici):
| Titolo | Anni | Cedola | Prezzo | Lordo | Netto |
|---|---|---|---|---|---|
| A. BTP | 5 | 1% | 91,00 | 2,97% | 2,61% |
| B. BTP | 5 | 4,5% | 106,50 | 3,11% | 2,56% |
| C. Impresa BBB- | 5 | 5,5% | 100,00 | 5,50% | 4,07% |
| D. BTP | 30 | 4% | 95,00 | 4,34% | 3,80% |
“Anni” è la durata che manca alla scadenza; C è l’obbligazione di un’impresa con rating BBB-, che paga la cedola una volta l’anno ed è tassata al 26%.
Se guardasse la cedola sceglierebbe C. Applicando le domande:
- Quando le servono i soldi: fra 5 anni. D scadrebbe fra 30: dovrebbe venderlo, e a quel punto, con rendimenti più alti o più bassi di un punto, il prezzo potrebbe essere circa 82 o circa 112. Il rendimento più alto di D è in parte il compenso per questa incertezza, che con il suo obiettivo Laura non ha motivo di correre.
- Chi è l’emittente: C rende circa 1,5 punti netti più dei BTP. È il compenso per il rischio di una sola impresa: se avesse problemi, Laura potrebbe perdere una parte importante dell’anticipo. Per una somma con una destinazione precisa è un rischio da mettere in conto esplicitamente, non un rendimento in più gratuito.
- Quanto rendono davvero A e B: B ha la cedola più alta e un rendimento lordo un po’ più alto, ma al netto rende meno di A, perché è comprato sopra la pari.
- Quanto oscillano: con la stessa scadenza, poco e in modo simile; tenendoli fino alla fine, Laura riceverà comunque 100.
- Tipo di cedola: entrambi fissi. B paga 450 euro lordi l’anno ogni 10.000 nominali, A 100: se Laura non ha bisogno di incassare durante i 5 anni, la differenza conta poco.
- Costi: uguali per A e B, e su 20.000 euro per 5 anni pesano circa un centesimo di punto l’anno.
- Tasse: favoriscono A, che non ha la perdita sopra la pari di B.
Con queste ipotesi, il metodo porta ai due BTP a 5 anni, con A leggermente avanti al netto. Il titolo con la cedola più alta, C, e quello con il rendimento più alto fra i titoli di Stato, D, rispondono a obiettivi diversi da quello di Laura.
Gli errori più comuni
- Scegliere per la cedola, invece che per il rendimento a scadenza netto.
- Pensare che sotto 100 sia un affare: un prezzo basso di solito vuol dire una cedola bassa, non uno sconto.
- Allungare la scadenza per qualche decimale in più, senza chiedersi se si potrà aspettare fino alla fine.
- Inseguire il rendimento più alto senza chiedersi perché è più alto.
- Dimenticare tasse e costi, soprattutto su importi piccoli e scadenze brevi.
- Comprare un titolo poco scambiato, che poi è difficile rivendere a un buon prezzo.
- Mettere tutto su un solo emittente privato, legando il risultato alla sua sorte.
Come applicare il metodo su BTPfinder
BTPfinder raccoglie tutti i titoli di Stato italiani quotati, quindi le domande sull’emittente e sulla tassazione hanno già una risposta: Stato italiano, 12,5%. Per le altre:
- la scadenza: nella tabella dei titoli filtri per anno di scadenza e per tipo;
- il rendimento: per ogni titolo trovi cedola, prezzo, rendimento lordo e netto a scadenza, calcolati sul prezzo di chiusura con le ipotesi spiegate nella metodologia;
- le oscillazioni: la scheda di ogni titolo riporta la duration, e il simulatore di sensibilità mostra cosa succede al prezzo se i rendimenti cambiano;
- il confronto: puoi affiancare fino a dieci titoli, e la curva dei rendimenti mostra come cambia il rendimento con la scadenza;
- i costi: il calcolatore del rendimento ricalcola lordo e netto con il tuo importo e le tue commissioni.
Il metodo resta lo stesso anche fuori da BTPfinder: prima il tuo obiettivo, poi l’emittente, poi i numeri.
Domande frequenti
Come si sceglie un’obbligazione?
Partendo da quando serviranno i soldi, che indica la scadenza. Poi si valuta l’emittente e il suo rischio, si confrontano i rendimenti a scadenza netti fra titoli simili, si guarda quanto oscilla il prezzo se si potrebbe vendere prima, che tipo di cedola ha il titolo, quanto costano acquisto e custodia e come è tassato.
È meglio un’obbligazione con la cedola più alta?
Non necessariamente. Una cedola alta di solito si paga con un prezzo sopra 100, che riduce il rendimento; se il rendimento resta alto anche dopo il prezzo, spesso è il compenso per un emittente più rischioso. Il confronto va fatto sul rendimento a scadenza netto, non sulla cedola.
Cosa guardare prima di comprare un BTP?
La scadenza rispetto a quando ti serviranno i soldi, il rendimento a scadenza netto, il prezzo rispetto a 100, la duration se pensi di poter vendere prima, il tipo di cedola (fissa, crescente o legata all’inflazione), i volumi scambiati e le commissioni del tuo intermediario.
Come capire se un’obbligazione è rischiosa?
Guardando chi la emette, il rating assegnato dalle agenzie, il rendimento rispetto a titoli di Stato con la stessa scadenza, il grado di priorità nel rimborso (le subordinate vengono pagate dopo gli altri creditori), la valuta, la presenza di un rimborso anticipato a scelta dell’emittente e la facilità di rivenderla.
Che differenza c’è tra rendimento lordo e netto di un’obbligazione?
Il lordo è il rendimento a scadenza prima delle tasse, il netto dopo. Sui titoli di Stato italiani, degli altri Stati della lista ammessa e degli organismi sovranazionali si paga il 12,5%; sulle obbligazioni di banche e imprese il 26%. Nessuno dei due di solito comprende commissioni e bollo.
Meglio obbligazioni a breve o a lunga scadenza?
Dipende da quando serviranno i soldi. Una scadenza lunga di solito rende di più, ma il prezzo oscilla molto: un BTP a 30 anni può perdere circa il 17% se i rendimenti salgono di un punto. Una scadenza breve oscilla poco, ma alla scadenza bisogna reinvestire ai tassi di quel momento.
Quanto si paga di tasse sulle obbligazioni?
Il 12,5% su cedole e guadagni dei titoli di Stato italiani, dei titoli degli Stati della lista ammessa e degli organismi sovranazionali; il 26% sulle obbligazioni di banche e imprese. In più si paga ogni anno il bollo dello 0,2% sul valore del conto titoli.