Cos’è lo spread BTP-Bund e cosa significa per chi compra BTP
Lo spread BTP-Bund è la differenza fra i rendimenti dei titoli di Stato italiani e tedeschi a 10 anni: come si calcola, la storia e cosa cambia per chi ha BTP.
di Matteo Todeschi · · 6 min di lettura
In breve
- Lo spread BTP-Bund è la differenza fra il rendimento del BTP a 10 anni e quello del Bund tedesco a 10 anni, in punti base: con il BTP al 3,80% e il Bund al 2,60%, lo spread è di 120 punti.
- Misura quanto rendimento in più il mercato chiede per prestare allo Stato italiano invece che alla Germania, il debitore di riferimento dell’area euro.
- Secondo i dati mensili della BCE, lo spread è rimasto sotto i 50 punti dal 1999 al 2007, ha raggiunto 519 punti a novembre 2011 ed è sceso a 64 a febbraio 2026, il valore più basso dal 2008.
- Il rendimento di un BTP è quello del Bund più lo spread. Se lo spread sale di 100 punti e il Bund resta fermo, un BTP a 10 anni perde circa l’8% del prezzo.
- Per chi tiene un BTP fino alla scadenza lo spread non cambia cedole e rimborso. Conta per chi vende prima e per chi compra, che con uno spread più alto ottiene un rendimento più alto.
Lo spread BTP-Bund è la differenza fra il rendimento del BTP a 10 anni e quello del Bund, il titolo di Stato tedesco con la stessa durata. Si misura in punti base, cioè in centesimi di punto percentuale: se il BTP rende il 3,80% e il Bund il 2,60%, la differenza è 1,20 punti, cioè 120 punti base.
È il numero più usato per dire quanto i mercati si fidano dei conti pubblici italiani. Per chi ha dei BTP è anche una delle due parti che compongono il loro rendimento, e per questo muove il loro prezzo.
Come si calcola
Si prende il rendimento a scadenza del BTP decennale e si toglie quello del Bund decennale:
| Rendimento a 10 anni | |
|---|---|
| BTP | 3,80% |
| Bund | 2,60% |
| Differenza | 1,20 punti |
| Spread | 120 punti base |
Di solito si usa il titolo a 10 anni emesso più di recente in ciascun Paese, chiamato benchmark, perché è il più scambiato. Esistono spread anche su altre durate, come 2, 5 o 30 anni, e verso altri Paesi, come la Francia o la Spagna. Quando si dice “lo spread” senza altro, però, si intende quello a 10 anni con la Germania.
Questi sono i BTP che oggi scadono fra circa nove e undici anni, con il loro rendimento lordo. Togliendo il rendimento del Bund a 10 anni dello stesso giorno si ottiene un valore vicino allo spread.
Perché c’è uno spread
La Germania è la prima economia dell’area euro e il suo debito ha il giudizio più alto delle agenzie di rating, per cui il Bund fa da riferimento. Chi presta allo Stato italiano chiede un rendimento più alto, e la differenza dipende da diversi fattori:
- il rischio di credito, cioè quanto il mercato giudica solidi i conti pubblici italiani, a partire dal debito;
- la politica, con elezioni, manovre di bilancio e rapporti con le istituzioni europee;
- la fuga verso la sicurezza: nei momenti di crisi molti investitori comprano Bund, il loro rendimento scende e lo spread si allarga anche se in Italia non è cambiato nulla;
- la Banca centrale europea, che con i suoi acquisti di titoli di Stato può ridurre gli spread.
Dal luglio 2022 la BCE dispone anche di uno strumento di protezione della trasmissione, con cui può comprare titoli di un Paese i cui rendimenti salgono per ragioni che i suoi fondamentali non giustificano, a condizione che il Paese rispetti le regole di bilancio europee.
Lo spread dal 1999 a oggi
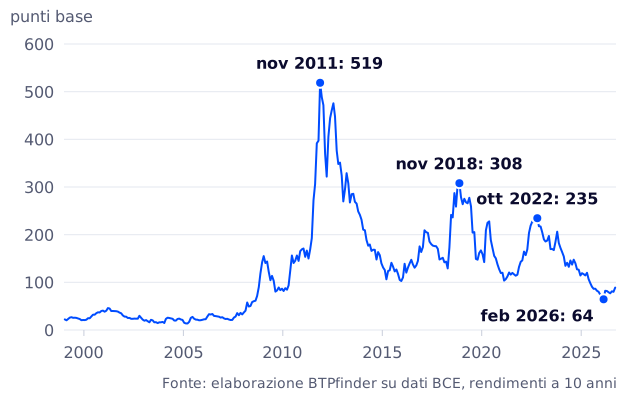
Con le medie mensili dei rendimenti a 10 anni pubblicate dalla BCE, i momenti principali sono questi:
| Periodo | Spread medio | Cosa succedeva |
|---|---|---|
| 1999-2007 | fra 14 e 46 punti | i primi anni dell’euro |
| novembre 2011 | 519 punti | crisi del debito dell’area euro |
| novembre 2018 | 308 punti | scontro sulla manovra con la Commissione europea |
| maggio 2020 | 228 punti | pandemia |
| ottobre 2022 | 235 punti | rialzo dei tassi della BCE |
| febbraio 2026 | 64 punti | il valore più basso dal 2008 |
Nei singoli giorni lo spread arriva più in alto o più in basso delle medie mensili. Prima dell’euro includeva anche il rischio di cambio fra lira e marco: a gennaio 1997 era di 158 punti.
Cosa significa per chi ha BTP
Il rendimento di un BTP si può scomporre in due parti: il rendimento del Bund con una durata simile, che dipende soprattutto dai tassi dell’area euro, e lo spread, che dipende dall’Italia. Quando una delle due sale, sale il rendimento del BTP e il suo prezzo scende, come spiega l’articolo su prezzo e tassi di interesse.
Quanto scende dipende dalla durata. Se lo spread sale di 100 punti e il Bund resta fermo:
| BTP | Prezzo |
|---|---|
| a 2 anni | circa -2% |
| a 5 anni | circa -4,5% |
| a 10 anni | circa -8% |
| a 30 anni | circa -17% |
Le due parti non si muovono sempre insieme. Fra gennaio e ottobre 2022, nei dati della BCE, il rendimento del BTP a 10 anni è salito dall’1,35% al 4,53%: lo spread è passato da 146 a 235 punti, ma la parte più grande del rialzo è venuta dal Bund, salito da -0,12% a 2,19% con i tassi della BCE. Nel 2011 è successo il contrario: fra giugno e novembre il Bund è sceso dal 2,89% all’1,87%, mentre il BTP saliva dal 4,82% al 7,06%, e lo spread si è allargato da entrambi i lati.
Per questo uno spread in calo non garantisce prezzi dei BTP in salita, e uno spread fermo non li protegge da un rialzo dei tassi in tutta l’area euro.
Chi tiene il titolo e chi compra
Per chi tiene un BTP fino alla scadenza lo spread non cambia nulla di quanto è stato promesso: cedole e rimborso a 100 restano gli stessi, finché lo Stato rispetta gli impegni. Pesa invece su chi deve vendere prima, perché un rialzo dello spread abbassa il prezzo, e il rischio è maggiore sulle scadenze lunghe. I numeri di una vendita sono nell’articolo su vendere un BTP prima della scadenza.
Per chi compra, uno spread più alto significa un rendimento più alto a parità di Bund, in cambio di un rischio che il mercato giudica maggiore. Lo spread misura il compenso che il mercato chiede per quel rischio, e cambia ogni giorno con le notizie su conti pubblici, politica e tassi. Gli altri rischi dei titoli di Stato, compreso il caso estremo di una ristrutturazione regolata dalle clausole di azione collettiva, sono raccolti fra i rischi dei BTP.
Lo spread conta anche per lo Stato: quando è alto, i nuovi BTP devono pagare cedole più alte, e il costo del debito sale man mano che i titoli in scadenza vengono sostituiti. Il rendimento netto di ogni BTP quotato, da confrontare con il proprio orizzonte, è nella tabella dei titoli; il metodo è nella guida su come scegliere un’obbligazione.
Domande frequenti
Cos’è lo spread BTP-Bund?
È la differenza fra il rendimento del BTP a 10 anni e quello del Bund, il titolo di Stato tedesco a 10 anni, espressa in punti base. Indica quanto rendimento in più il mercato chiede per prestare soldi all’Italia invece che alla Germania.
Come si calcola lo spread?
Si sottrae il rendimento del Bund a 10 anni da quello del BTP a 10 anni e si moltiplica la differenza per 100, perché un punto base è un centesimo di punto percentuale. Con il BTP al 3,80% e il Bund al 2,60% la differenza è 1,20 punti, cioè 120 punti base.
Perché lo spread si calcola rispetto alla Germania?
Perché il Bund è il titolo di riferimento dell’area euro: la Germania è la prima economia dell’area e il suo debito ha il giudizio più alto delle agenzie di rating. Si calcolano anche spread verso altri Paesi, come la Francia o la Spagna, ma quando si dice "lo spread" si intende quello con il Bund.
Se lo spread sale, i miei BTP perdono valore?
Il prezzo scende se sale il rendimento del BTP, e lo spread è una delle due parti di quel rendimento; l’altra è il rendimento del Bund. Se lo spread sale di 100 punti e il Bund resta fermo, un BTP a 10 anni perde circa l’8% del prezzo, uno a 2 anni circa il 2%. Chi tiene il titolo fino alla scadenza riceve comunque cedole e rimborso a 100.
Qual è stato lo spread più alto?
Nelle medie mensili della BCE il massimo è di novembre 2011, durante la crisi del debito dell’area euro: 519 punti base, con il BTP a 10 anni sopra il 7% e il Bund sotto il 2%. Nei singoli giorni di quel mese lo spread è arrivato più in alto della media.
Lo spread cambia le cedole dei BTP che ho già?
No. La cedola di un BTP è fissata all’emissione e resta la stessa fino alla scadenza. Lo spread influisce sul prezzo a cui il titolo si vende in Borsa e sulle cedole dei BTP che lo Stato emetterà in futuro.